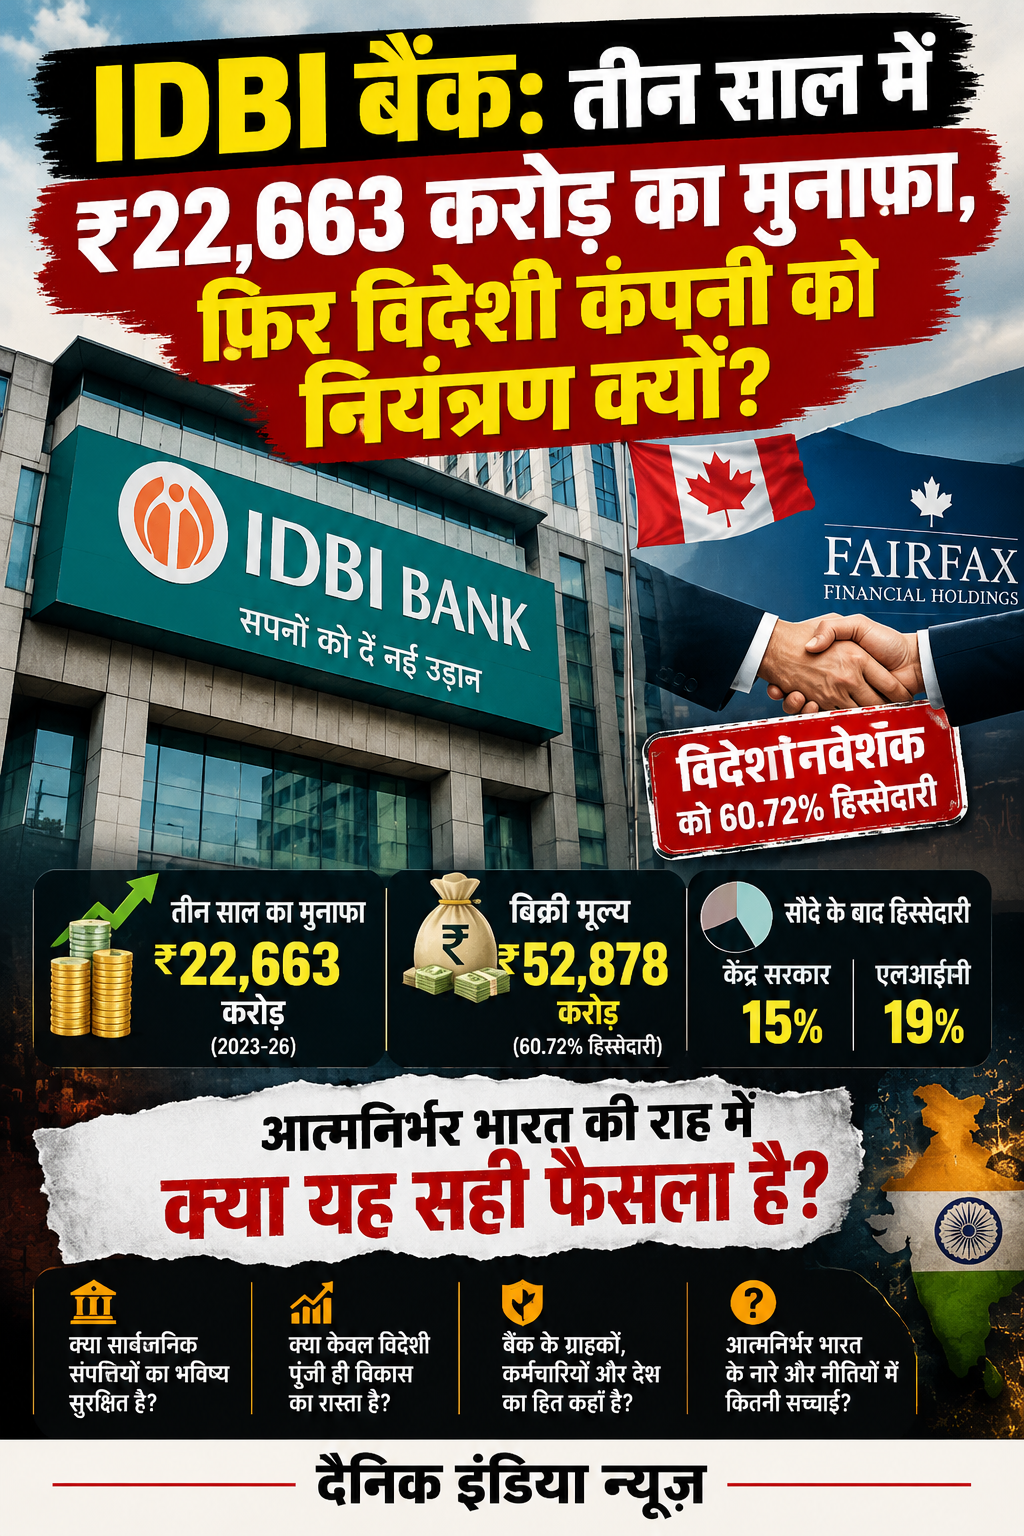
कनाडाई फेयरफैक्स समूह की सहायक कंपनी को 60.72 प्रतिशत हिस्सेदारी बेचने की मंजूरी; ₹52,878 करोड़ का सौदा, आत्मनिर्भर भारत की आर्थिक अवधारणा और सार्वजनिक संपत्तियों के भविष्य पर उठे गंभीर सवाल।
दैनिक इंडिया न्यूज़, नई दिल्ली। आत्मनिर्भर भारत, स्वदेशी सामर्थ्य और आर्थिक संप्रभुता के उद्घोषों के बीच IDBI बैंक के नियंत्रणकारी स्वामित्व को विदेशी निवेशक के हाथों सौंपने के निर्णय ने केंद्र सरकार की आर्थिक प्राथमिकताओं पर एक तीखी बहस छेड़ दी है। तीन वित्तीय वर्षों में लगभग ₹22,662.62 करोड़ का शुद्ध लाभ अर्जित करने वाले बैंक की 60.72 प्रतिशत हिस्सेदारी कनाडा के फेयरफैक्स फाइनेंशियल होल्डिंग्स समूह की सहायक कंपनी को ₹52,878.08 करोड़ में बेचने के प्रस्ताव को मंत्रिमंडलीय आर्थिक कार्य समिति ने मंजूरी दी है। ऐसे में सवाल उठना स्वाभाविक है कि जब भारत अपनी आर्थिक शक्ति और स्वदेशी संस्थागत क्षमता को राष्ट्रीय विकास का आधार बताता है, तब एक महत्त्वपूर्ण बैंक के नियंत्रणकारी स्वामित्व को विदेशी निवेशक को हस्तांतरित करने की रणनीति के पीछे सरकार का दीर्घकालिक उद्देश्य क्या है? क्या आत्मनिर्भरता का अर्थ केवल विदेशी पूंजी आकर्षित करना है, अथवा राष्ट्रीय वित्तीय संस्थानों की निर्णय-क्षमता और सार्वजनिक हितों की रक्षा भी उसका अभिन्न अंग है?
बैंक के लाभ के आंकड़े इस बहस को और गंभीर बनाते हैं। वित्त वर्ष 2023-24 में IDBI बैंक ने ₹5,634.09 करोड़, 2024-25 में ₹7,515.17 करोड़ और 2025-26 में ₹9,513.36 करोड़ का शुद्ध लाभ दर्ज किया। तीन वर्षों का संचयी लाभ लगभग ₹22,662.62 करोड़ है। लगातार बढ़ते लाभ के बीच सरकार और भारतीय जीवन बीमा निगम (एलआईसी) की संयुक्त हिस्सेदारी के विनिवेश ने यह प्रश्न सामने ला दिया है कि सार्वजनिक निवेश से जुड़े संस्थानों के भविष्य का निर्धारण किन आर्थिक मानकों पर किया जा रहा है। सरकार को स्पष्ट करना चाहिए कि बैंक के पुनरुद्धार, उसकी लाभप्रदता और सार्वजनिक पूंजी की भूमिका को ध्यान में रखते हुए इस सौदे का दीर्घकालिक आकलन कैसे किया गया। केवल विदेशी पूंजी, आधुनिक तकनीक और प्रबंधन दक्षता की संभावनाएं गिनाना पर्याप्त नहीं है; देश को यह भी जानना चाहिए कि इस हस्तांतरण से ग्राहकों, कर्मचारियों और भारतीय वित्तीय व्यवस्था को ठोस लाभ किस प्रकार मिलेगा।
सौदे की शर्तों के अनुसार, केंद्र सरकार अपनी 30.48 प्रतिशत और एलआईसी अपनी 30.24 प्रतिशत हिस्सेदारी बेचने के लिए तैयार हैं। इसके बाद केंद्र सरकार के पास 15 प्रतिशत और एलआईसी के पास 19 प्रतिशत हिस्सेदारी शेष रहेगी। इस प्रकार यह बैंक का शत-प्रतिशत विक्रय नहीं, बल्कि नियंत्रणकारी हिस्सेदारी का रणनीतिक विनिवेश है। सरकार का तर्क है कि निजी रणनीतिक निवेशक बैंक को सरकारी वित्तीय सहायता पर निर्भरता से बाहर निकालने, पूंजी जुटाने और प्रतिस्पर्धात्मक क्षमता बढ़ाने में सहायता कर सकता है। लेकिन इस दलील के साथ यह भी स्पष्ट किया जाना चाहिए कि सार्वजनिक क्षेत्र के इस महत्त्वपूर्ण संस्थान की भविष्य की नीतियों, वित्तीय प्राथमिकताओं और जवाबदेही का स्वरूप क्या होगा। आर्थिक दक्षता का स्वागत किया जा सकता है, परंतु उसके नाम पर सार्वजनिक हितों से जुड़े प्रश्नों को गौण नहीं किया जाना चाहिए।
विनिवेश के मूल्यांकन पर भी गंभीर विमर्श आवश्यक है। स्वीकृत बोली ₹81 प्रति शेयर है, जबकि दो स्वतंत्र मूल्यांकन एजेंसियों के आकलन का औसत ₹75.99 प्रति शेयर निर्धारित किया गया था। केंद्र सरकार के अनुसार, विजेता बोली इस मानक से अधिक थी और मूल्यांकन में बाजार-आधारित तुलनात्मक पद्धति तथा परिसंपत्ति-मूल्यांकन पद्धति का उपयोग किया गया। इसलिए केवल तीन वर्षों के मुनाफे और बिक्री मूल्य की सीधी तुलना के आधार पर सौदे को सस्ता या महँगा घोषित करना उचित नहीं होगा। बैंक की शुद्ध संपत्ति, देनदारियों, पूंजी, जोखिम और भविष्य की संभावित आय का समग्र परीक्षण आवश्यक है। फिर भी सार्वजनिक संसाधनों से जुड़े इतने बड़े विनिवेश में मूल्यांकन की प्रक्रिया, सार्वजनिक निवेश पर प्रतिफल और दीर्घकालिक आर्थिक परिणामों को लेकर पारदर्शिता सर्वोपरि रहनी चाहिए।
यह भी तथ्य है कि IDBI बैंक अतीत में वित्तीय संकट, बढ़ती गैर-निष्पादित परिसंपत्तियों और घाटे के कारण भारतीय रिजर्व बैंक की त्वरित सुधारात्मक कार्रवाई रूपरेखा के अंतर्गत रहा था। बैंक की वित्तीय स्थिति में सुधार के बाद सरकार अब रणनीतिक विनिवेश को आगे बढ़ा रही है। सरकार के पक्ष में यह तर्क है कि नया निवेशक निजी पूंजी, प्रौद्योगिकी और प्रबंधन के माध्यम से बैंक की क्षमता बढ़ा सकता है। लेकिन यही परिस्थिति एक और प्रश्न को जन्म देती है—जब सार्वजनिक पूंजी और संस्थागत समर्थन से किसी बैंक को संकट से उबारने में योगदान दिया गया, तब उसके भविष्य के नियंत्रणकारी स्वामित्व का हस्तांतरण करते समय राष्ट्रीय आर्थिक हितों और सार्वजनिक निवेश के प्रतिफल को किस प्रकार परखा गया? इस प्रश्न का उत्तर राजनीतिक आरोपों से नहीं, बल्कि प्रमाणित वित्तीय तथ्यों और पारदर्शी मूल्यांकन से सामने आना चाहिए।
इस घटनाक्रम का व्यापक आर्थिक पक्ष भी कम महत्त्वपूर्ण नहीं है। फेयरफैक्स समूह ने IDBI बैंक के अधिग्रहण के बाद अपने भारतीय वित्तीय कारोबार के विस्तार की योजना भी सामने रखी है। समाचार एजेंसी रॉयटर्स के अनुसार, समूह अपनी निवेश बैंकिंग एवं वेल्थ मैनेजमेंट कंपनी IIFL Capital Services और बीमा कारोबार डिजिट में अपनी हिस्सेदारी को IDBI बैंक के अंतर्गत लाने की योजना पर विचार कर रहा है, जिसके लिए संबंधित नियामकीय मंजूरियां आवश्यक होंगी। यदि यह पुनर्गठन आगे बढ़ता है, तो IDBI बैंक एक व्यापक वित्तीय सेवा समूह के रूप में विकसित हो सकता है। यह संभावित व्यावसायिक विस्तार निवेशक के लिए अवसर हो सकता है, लेकिन इसके साथ बैंक की संरचना, जोखिम-प्रबंधन और नियामकीय निगरानी पर भी गंभीर ध्यान देना होगा।
अंततः केंद्र सरकार के सामने प्रश्न केवल ₹52,878 करोड़ की प्राप्ति का नहीं, बल्कि भारत की आर्थिक संप्रभुता की व्यावहारिक परिभाषा का है। विदेशी निवेश का विरोध करना आर्थिक विवेक नहीं होगा, लेकिन राष्ट्रीय हितों की अनदेखी करके किसी भी विनिवेश को सफलता घोषित करना भी पर्याप्त नहीं है। यदि आत्मनिर्भरता का उद्देश्य भारतीय संस्थानों को अधिक सक्षम, प्रतिस्पर्धी और टिकाऊ बनाना है, तो प्रत्येक रणनीतिक विनिवेश में सार्वजनिक हित, पारदर्शिता और दीर्घकालिक आर्थिक क्षमता की कसौटी स्पष्ट होनी चाहिए। अन्यथा भविष्य में यह प्रश्न और तीखा होता जाएगा कि देश ने अपनी आर्थिक शक्ति को सुदृढ़ करने के लिए संस्थागत सुधार किए या तत्काल वित्तीय प्राप्ति को प्राथमिकता देते हुए अपने सार्वजनिक क्षेत्र की भूमिका सीमित कर दी। आत्मनिर्भर भारत की असली परीक्षा विदेशी पूंजी को रोकने में नहीं, बल्कि यह सुनिश्चित करने में है कि विदेशी निवेश से मिलने वाले लाभ और राष्ट्रीय आर्थिक हितों के बीच संतुलन बना रहे तथा भारत की दीर्घकालिक निर्णय-क्षमता सुदृढ़ हो।